信用货币的数字化|纸币时代结束后,没有实体钱,信用还靠什么
信用货币的数字化,不是把纸币扫进手机就完事了。核心变化在于,那套"银行替你记账、你信任银行"的机制,被改写进了底层代码里。
过去你钱包里的一百块,是央行信用背书、商业银行体系运转的产物。数字化之后信用货币的数字化|纸币时代结束后,没有实体钱,信用还靠什么,这一百块变成一串带时间戳和交易签名的数据,央行或运营机构的数字账本直接记录你每一笔收支,信用不再依赖物理介质,而是依赖账本的不可篡改性。
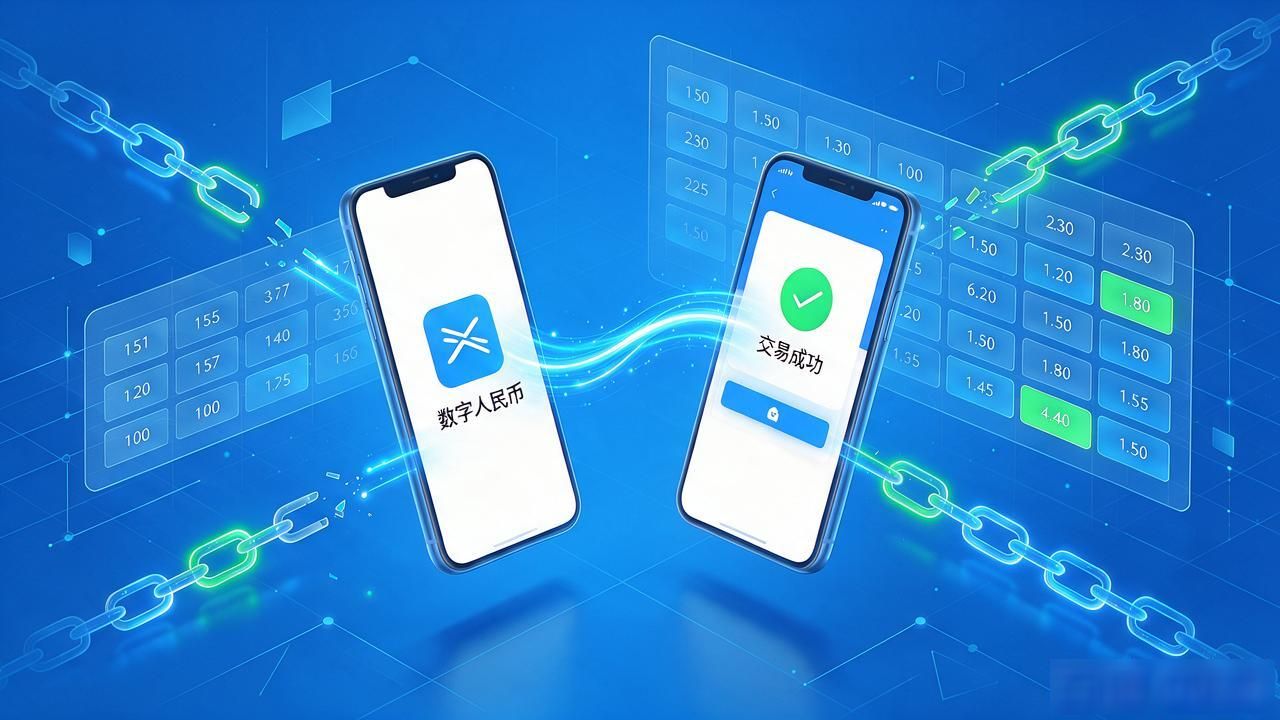
普通人最直观的感受,是数字人民币的离线支付。两部手机碰一下,断网也能完成交易,背后是分布式账本技术在撑,每一笔转账都有冗余备份,丢掉一个节点,整条信用链条不会断。
对银行而言,变化更剧烈。传统模式下,你存进去的钱被拿去放贷、投资,你拿到的"信用"本质是银行的经营能力。数字化后,可编程货币让央行能直接设定消费场景、有效期、利率,政策传导路径被大幅缩短。
但数字化不等于信用门槛降低了。一个数字账本能不能被你信任信用货币的数字化,取决于运营方的透明度、数据隐私保护、以及出事后能不能追责。技术是骨架,制度仍然是血肉。没有配套的法律和监管兜底,再精密的系统也只是一堆没有承诺的字节。