数字货币来了,四大银行真要凉?看完这五点心里有数
我在银行干了快二十年了数字货币来了,四大银行真要凉?看完这五点心里有数,亲眼见证了从排队取钱到扫码支付的整个变迁过程。现在央行数字货币越来越普及,很多同行都在私下讨论这件事。说实话,这对传统银行确实是个不小的冲击,但也没必要过度恐慌。今天就把我知道的情况摊开来讲讲。
很多人一开始都觉得数字人民币不过是换个电子钱包而已,体验上和支付宝微信没啥区别。但实际上数字货币四大行利空,央行数字货币和普通电子支付有着本质不同。它是国家信用背书的法定货币,安全性、权威性都比商业平台高出太多。老百姓用着方便,银行这边却得面对一连串的现实问题。
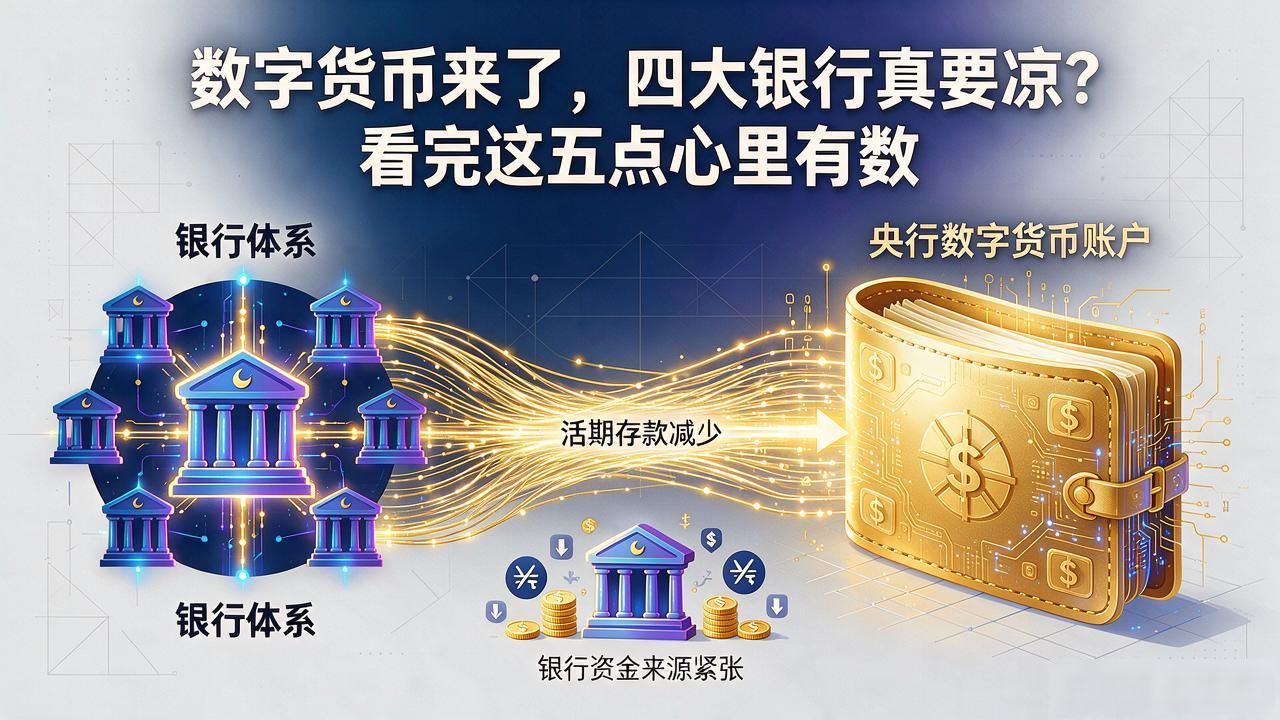
最直接的影响就是存款分流。以前大家手里的闲钱基本都放在银行,现在数字人民币钱包开通起来特别方便,资金从银行体系转移到央行数字货币账户的可能性确实存在。活期存款一旦减少,银行的资金来源就会紧张,贷款利率和存款利率的差价空间也被压缩。
支付环节也受影响。现在银行靠刷卡、转账收取不少手续费,数字人民币流通起来之后,这部分业务量可能会下降。再加上银行要配合做系统改造、风控对接,短期内的运营成本也会上升。这些都是摆在面前的现实压力。
不过话说回来,坏事里也有好的一面。银行被逼着加快数字化转型,倒逼自己提升服务质量和技术能力。那些反应快、布局早的银行,反而能在新一轮竞争中站稳脚跟。这场变革不可避免,早点适应比被动挨打好得多。