数字货币借记卡正式问世,普通人付款真的要跟支付宝说拜拜了?
在数字支付赛道摸爬滚打这些年,我一直觉得eCNY和商业银行的融合是悬在头顶的一块石头。数字货币借记卡正式问世这件事,说白了就是把央行数字货币"装进"了老百姓的钱包里数字货币借记卡正式问世,普通人付款真的要跟支付宝说拜拜了?,让它从演示视频里的概念,变成了能刷、能转、能存的实际工具。
我实际接触过几款测试卡,它的逻辑跟传统借记卡几乎一样——绑定银行账户、实时扣款、支持小额免密。但底层清算走的是央行数字货币系统,交易到账是秒级的,不存在跨行延迟。这对商户来说数字货币借记卡问世,结算周期从T+1变成了T+0,现金流压力小了不少。
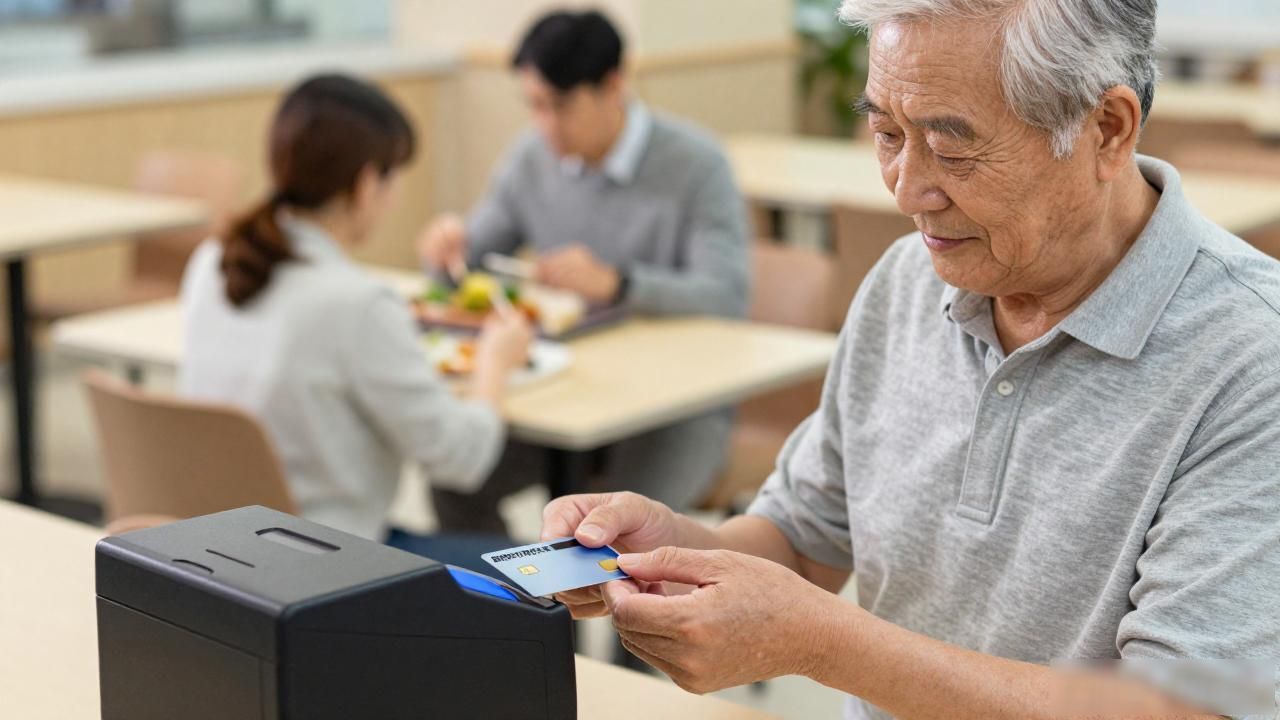
落到日常场景里,通勤扫码、买菜付款、缴水电费这些高频动作,体验跟微信支付宝没有本质区别,甚至更轻——不用打开App翻界面,一张实体卡或NFC就能完成。我自己在单位食堂试了三次,全程不到两秒,比掏手机还快。对老年人和小孩来说,实体卡形态反而更友好。
真正的挑战在推广端。银行网点要培训柜员,商户终端要适配新协议,老百姓心里会问"这跟微信有啥区别,我为什么要换"。我判断前六个月主要靠公务结算和补贴发放场景破局,等支付习惯慢慢迁移,零售端才会真正跑起来。
所以回到那个最朴素的问题:你愿不愿意把工资卡换成一张"数字版"?如果银行明天给你寄一张,你会绑手机里还是揣兜里当零钱包用?评论区聊聊。