数字货币基金量化策略怎么搭?链上因子和风控实操拆解
在数字货币基金里跑量化,最大的不同是数据源。链上每笔交易、钱包持仓变化、DeFi协议的TVL波动,都是实时可抓的因子,不用等财报、不用等分析师。我做了五年量化策略数字货币基金 量化,最直观的感受:链上数据密度远超传统市场,但噪声也大得多。
我常用的因子集中在三块:链上大额转账追踪、DEX流动性池深度变化、稳定币流入流出比。鲸鱼地址24小时内往交易所充币超阈值,大概率是抛压前兆,模型会提前降多头敞口。AMM池子被抽干又快速回补,说明有资金在博弈套利。USDT、USDC链上净流入数字货币基金量化策略怎么搭?链上因子和风控实操拆解,往往是散户入场的前兆。
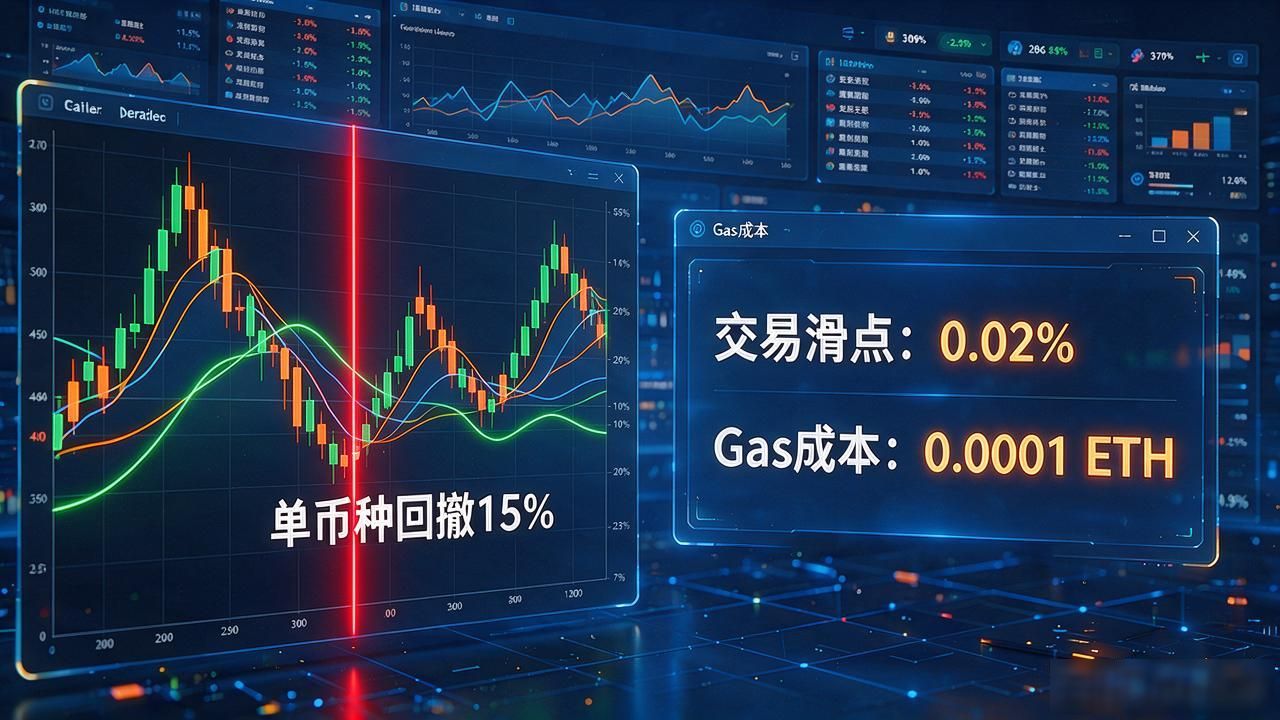
风控这块,数字货币波动比股票大得多。策略里设硬性止损线,单币种回撤超15%直接平仓,不靠模型判断。每笔链上交易要算滑点和gas成本,高频策略里这两项吃掉的利润比例远超传统市场。回测时我把滑点拉到3%做压力测试,活下来的策略才上线。
很多投资者把数字货币量化基金和传统统计套利混为一谈,但执行层完全不同。链上交易7×24小时、跨多条公链,延迟从毫秒到秒级不等。我团队的执行引擎要同时挂Arbitrum、Base、Polygon三条链的订单,任何一条链拥堵都可能让策略滑点失控。
你手里的数字货币基金,底层跑的是趋势跟踪还是均值回归?这个区别直接决定你在熊市的体验,值得翻一下基金季报里的策略描述。