央行数字货币来了,银行的存款和中间业务会受多大冲击
数字人民币试点跑了几年,我在支行柜台待了十几年,身边同事聊得最多的就是"客户钱会不会搬走"。央行数字货币对银行的影响不是"要不要发生",而是"怎么接住"。
存款端的变化最直观。数字人民币是央行负债,跟存款不在一个层级。客户把钱包里的钱转成数字人民币,表内存款就少了,负债成本结构直接被打乱。试点扩大后,我们网点观察到小额高频消费场景里,活期沉淀明显变薄。
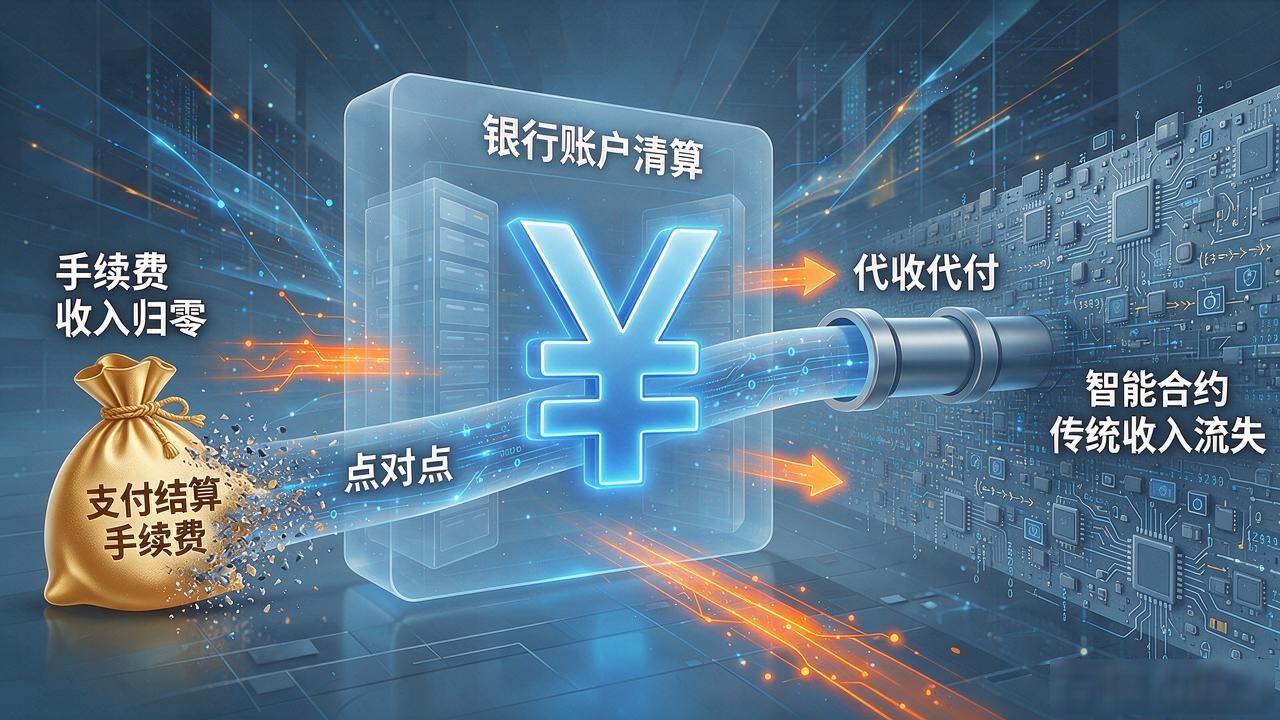
中间业务这块央行数字货币对银行,支付结算的"过路费"被绕过去了。数字人民币点对点交易不走银行账户清算,手续费收入在小额场景里几乎归零。代收代付这些传统收入,客户一旦习惯钱包里的智能合约,中间业务的护城河被削掉一层。
资产端反而有空间。数字人民币交易数据颗粒度极细,每笔消费转账都可追溯,信用评估不再只盯流水和抵押物。我参与过一个小微贷款模型调整,接入消费数据后,审批周期从五天压到一天,坏账率也降了。
与其等冲击,不如把数字人民币当新基建来接。我们行去年拉了个小组央行数字货币来了,银行的存款和中间业务会受多大冲击,把智能合约嵌进供应链金融场景,给上游供应商做自动分账。多了一条数据入口,负债端失血和资产端增收能不能对冲,现在还在跑数据验证。